FTA Việt Nam – EFTA: Giảm thuế mở đường, năng lực cung ứng quyết định thị phần
Thị phần nhỏ, dư địa lớn nhưng không dễ khai thác
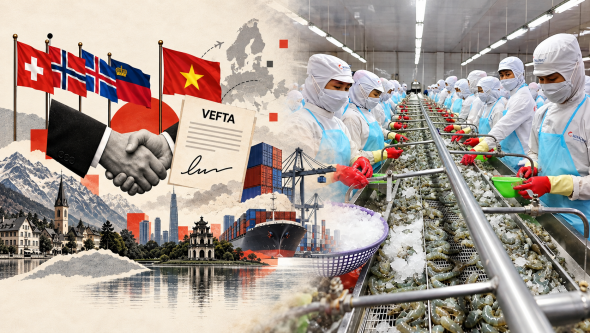
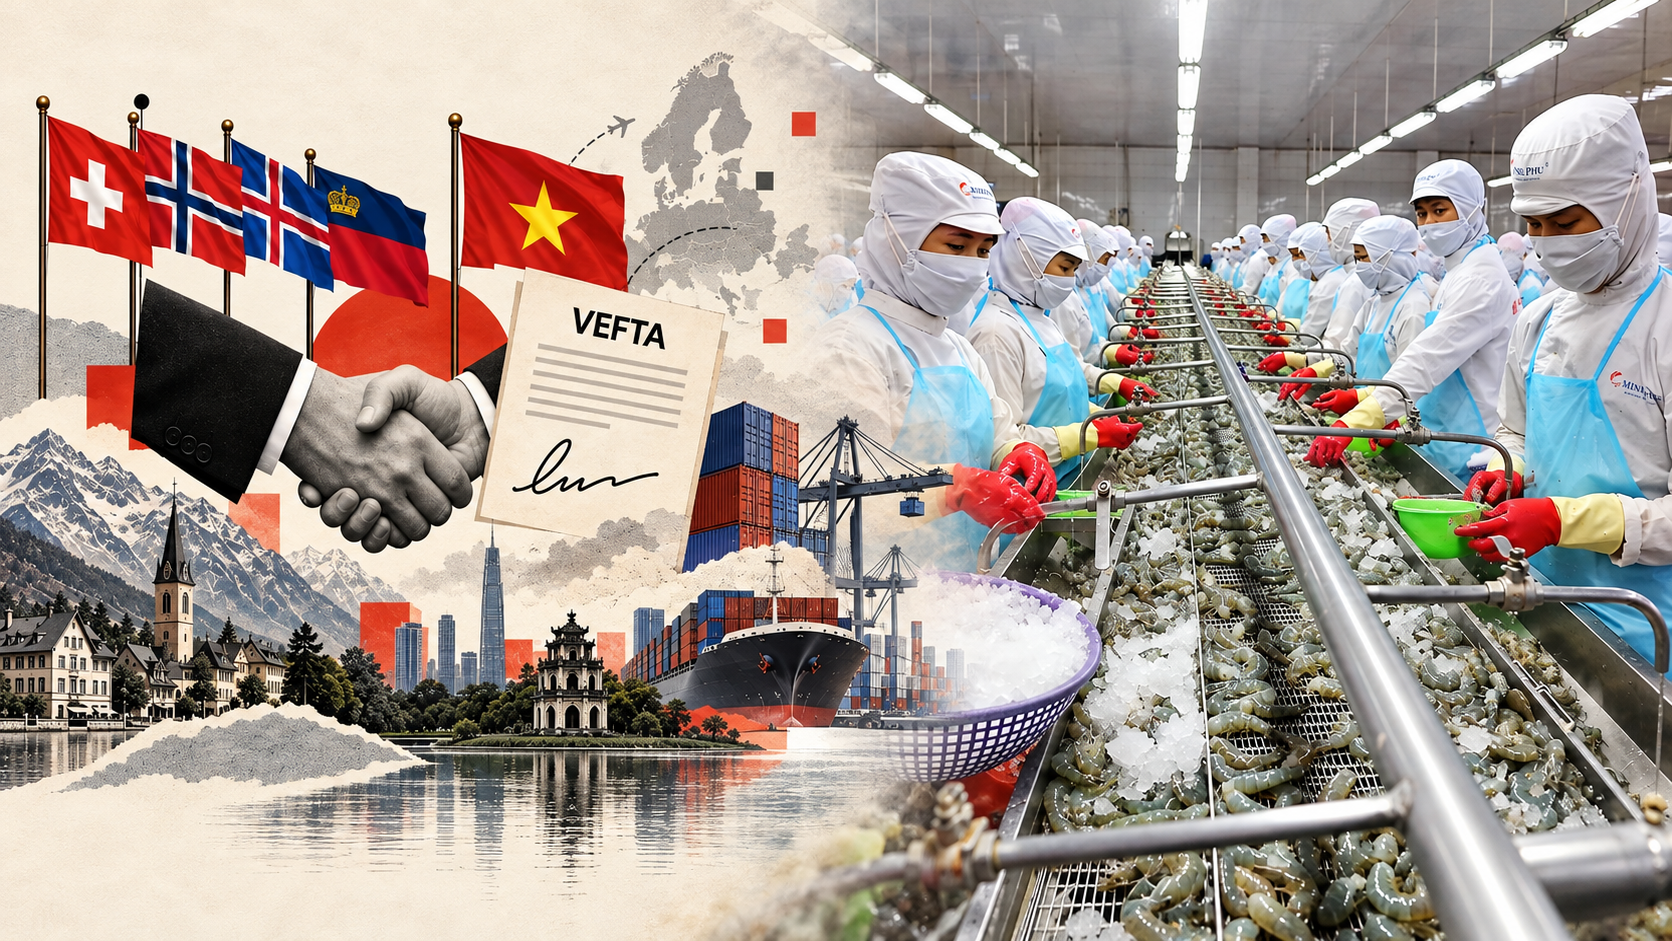
Sau 14 năm với 21 vòng đàm phán chính thức, Hiệp định thương mại tự do giữa Việt Nam và Hiệp hội Thương mại Tự do châu Âu (EFTA) dự kiến được ký tại Hà Nội ngày 18/10. Bốn thành viên của khối gồm Thụy Sĩ, Na Uy, Iceland và Liechtenstein. Thỏa thuận được kỳ vọng tạo thêm động lực cho thương mại, đầu tư và mở rộng lựa chọn thị trường cho doanh nghiệp Việt Nam.
Trong bối cảnh hoạt động xuất khẩu chịu tác động từ biến động chính sách thương mại và nhu cầu tiêu dùng, việc có thêm thị trường mang ý nghĩa phân tán rủi ro. Với những ngành phụ thuộc nhiều vào đơn hàng nước ngoài, mở rộng khách hàng sẽ giúp doanh nghiệp bớt bị động khi một thị trường giảm sức mua hoặc thay đổi điều kiện nhập khẩu.
Theo đánh giá của Bộ Công Thương, tổng kim ngạch nhập khẩu hằng năm của EFTA khoảng 630 tỷ USD, trong khi hàng hóa từ Việt Nam mới chiếm khoảng 0,65%. Khoảng cách này cho thấy sự hiện diện của hàng Việt còn khiêm tốn so với quy mô nhập khẩu của khối.
Tuy nhiên, con số 630 tỷ USD cần được nhìn trong cơ cấu hàng hóa cụ thể. Cơ hội thực tế phải được xác định từ những nhóm sản phẩm Việt Nam có khả năng cung ứng, phù hợp với nhu cầu và cạnh tranh được về giá, chất lượng, thời gian giao hàng.
Thị phần thấp vì vậy vừa cho thấy dư địa tăng trưởng, vừa đặt ra yêu cầu nhìn lại những trở ngại khiến hàng Việt chưa tiến sâu. Thuế nhập khẩu là một yếu tố, nhưng khả năng đáp ứng tiêu chuẩn, chi phí vận chuyển, mức độ hiểu thị trường và quan hệ với nhà phân phối cũng ảnh hưởng trực tiếp đến quyết định mua hàng.
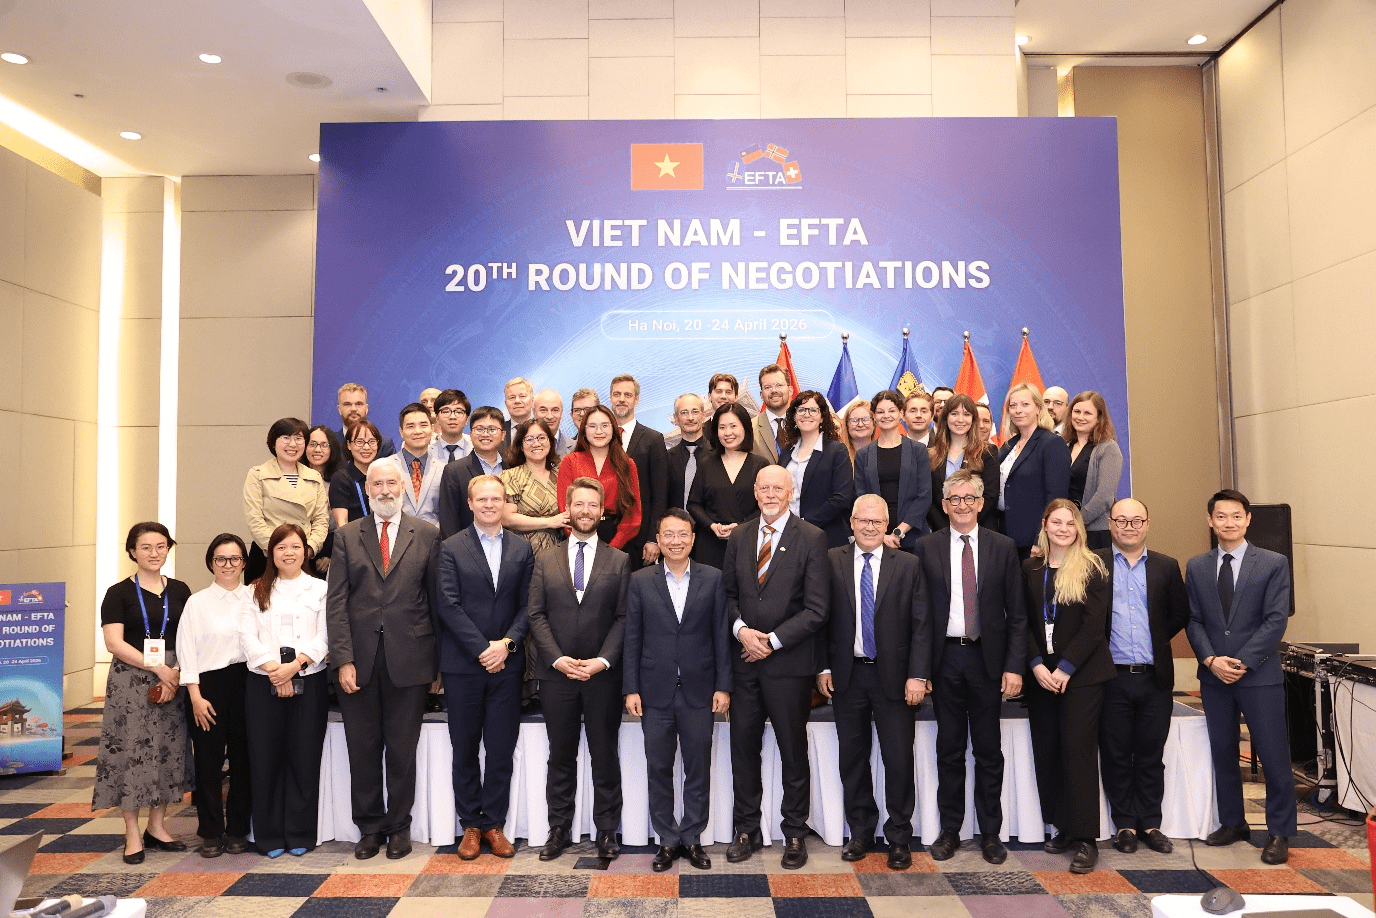 |
| Đại diện Việt Nam và các nước EFTA tại vòng đàm phán thứ 20, diễn ra ở Hà Nội tháng 4/2026. Ảnh: Bộ Công Thương. |
Theo nội dung đàm phán được công bố, các nước EFTA có tỷ lệ tự do hóa ngay khi hiệp định có hiệu lực trung bình hơn 90% số dòng thuế, tương đương 99,5% kim ngạch xuất khẩu của Việt Nam sang khối. Các cam kết mở ra khả năng hưởng thuế suất ưu đãi cho nhiều nhóm hàng thế mạnh như dệt may, da giày, thủy sản, điện tử và máy móc, thiết bị. Một số nông sản như gạo, mật ong, rau quả cũng được cắt giảm thuế.
Đối với mặt hàng đang chịu thuế nhập khẩu, mức thuế giảm có thể giúp doanh nghiệp điều chỉnh giá chào bán, chia sẻ lợi ích với nhà nhập khẩu hoặc dành thêm nguồn lực cho chất lượng. Nhưng lợi ích cụ thể còn phụ thuộc vào thuế suất hiện hành, điều kiện hưởng ưu đãi và khả năng đàm phán của từng doanh nghiệp.
Tỷ lệ 99,5% kim ngạch được bao phủ bởi cam kết cũng không phải dự báo về mức tăng xuất khẩu. Đơn hàng mới vẫn phải được tạo ra từ nhu cầu của thị trường và năng lực đáp ứng của nhà cung cấp.
Đáng lưu ý, ký kết và có hiệu lực là hai thời điểm khác nhau. Doanh nghiệp có thể chuẩn bị phương án kinh doanh ngay từ bây giờ, nhưng cần kiểm tra thời điểm áp dụng, biểu thuế và điều kiện đối với từng mặt hàng trước khi tính ưu đãi vào hợp đồng.
Muốn có đơn hàng, phải chuẩn bị từ chuỗi nguyên liệu đến kênh bán
Để tận dụng hiệp định, doanh nghiệp cần xác định sản phẩm nào có lợi thế thực tế, mức ưu đãi bao nhiêu và chi phí đáp ứng điều kiện là bao nhiêu. Một mặt hàng có thể được giảm thuế nhưng chưa chắc mang lại lợi nhuận tốt nếu chi phí vận chuyển, kiểm nghiệm, lưu kho hoặc phát triển khách hàng quá cao.
Ở góc độ tiếp cận thị trường, bà Nguyễn Thị Hoàng Thúy, Tham tán Thương mại Việt Nam tại Thụy Điển, kiêm nhiệm Đan Mạch, Na Uy, Iceland và Latvia, cho rằng doanh nghiệp cần xem FTA Việt Nam – EFTA là cơ hội nâng cấp năng lực cạnh tranh. Riêng với Na Uy và Iceland, khả năng cung ứng ổn định, đáp ứng tiêu chuẩn và xây dựng niềm tin lâu dài có ý nghĩa quan trọng.
Bà Thúy khuyến nghị doanh nghiệp rà soát chuỗi nguyên liệu, chuẩn bị hồ sơ xuất xứ, chất lượng và truy xuất nguồn gốc; đồng thời tìm nhà nhập khẩu, nhà phân phối phù hợp với phân khúc sản phẩm. Khoảng thời gian trước khi hiệp định có hiệu lực cần được tận dụng để hoàn thiện năng lực nội bộ.
Những yêu cầu này cho thấy việc tận dụng FTA phải bắt đầu từ khâu tổ chức sản xuất. Nếu đợi đến khi có đơn hàng mới thu thập chứng từ, doanh nghiệp có thể gặp khó trong việc chứng minh nguồn nguyên liệu hoặc quá trình gia công. Một sản phẩm được sản xuất tại Việt Nam cũng không đồng nghĩa đương nhiên đáp ứng quy tắc xuất xứ ưu đãi.
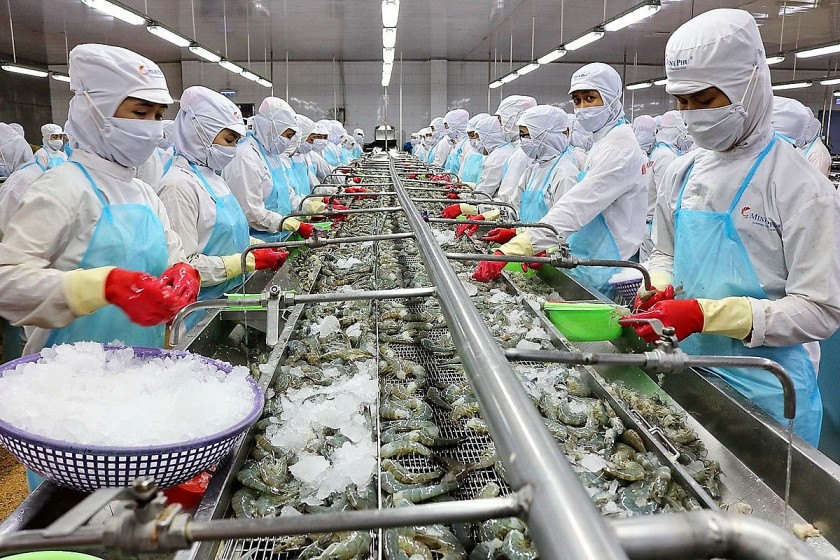 |
| Kiểm soát chất lượng và truy xuất nguồn gốc là những khâu doanh nghiệp thủy sản cần chuẩn bị để khai thác thị trường EFTA. |
Cần phân biệt rõ điều kiện hưởng ưu đãi thuế với điều kiện đưa hàng vào thị trường. Quy tắc xuất xứ quyết định khả năng hưởng thuế suất theo hiệp định. Trong khi đó, yêu cầu về an toàn thực phẩm, kiểm dịch và tiêu chuẩn kỹ thuật liên quan đến khả năng nhập khẩu, lưu thông hàng hóa. Đáp ứng một nhóm điều kiện không thay thế cho nhóm còn lại.
Với nông sản, thủy sản, chất lượng phải được kiểm soát xuyên suốt từ nguyên liệu đến chế biến, bảo quản và vận chuyển. Một lô hàng không đạt yêu cầu có thể gây thiệt hại lớn hơn khoản thuế tiết kiệm được, đồng thời ảnh hưởng đến uy tín với khách mua. Vì vậy, chi phí truy xuất nguồn gốc, kiểm nghiệm và bảo quản cần được tính ngay vào phương án kinh doanh.
Khâu phân phối cũng cần được chuẩn bị cùng với sản xuất. Doanh nghiệp phải xác định bán qua nhà nhập khẩu, nhà phân phối hay hệ thống bán lẻ; trách nhiệm về nhãn hàng, quảng bá, lưu kho và xử lý hàng tồn thuộc về bên nào. Mỗi phương án có mức chi phí và rủi ro khác nhau, ảnh hưởng trực tiếp đến lợi nhuận cuối cùng.
Đối với doanh nghiệp nhỏ và vừa, lựa chọn một số sản phẩm có khả năng cung ứng tốt, thử nghiệm đơn hàng phù hợp rồi mở rộng dần là hướng đi cần cân nhắc. Việc tiếp cận đồng thời nhiều thị trường có thể khiến nguồn lực bị phân tán, trong khi mỗi thị trường lại đòi hỏi sự chuẩn bị riêng về khách hàng, bao bì, hồ sơ và phương án giao nhận.
Về phương diện nhập khẩu, cam kết của Việt Nam mở thêm khả năng tiếp cận máy móc, thiết bị và nguyên liệu từ EFTA. Tác động đến chi phí sản xuất sẽ phụ thuộc vào lộ trình thuế từng mặt hàng, giá mua và khả năng khai thác thiết bị. Nếu nhập công nghệ nhưng không đủ nhân lực vận hành hoặc không có đơn hàng tương xứng, doanh nghiệp vẫn có thể chịu áp lực vốn lớn.
Giá trị dài hạn sẽ rõ hơn khi hợp tác thương mại đi cùng đào tạo nhân lực, cải thiện năng suất và nâng chất lượng sản phẩm. Tương tự, thu hút đầu tư từ EFTA cần gắn với cơ hội để doanh nghiệp trong nước trở thành nhà cung ứng, tiếp nhận kỹ năng và tham gia những công đoạn có giá trị cao hơn.
Để hỗ trợ doanh nghiệp, thông tin về hiệp định cần được cụ thể hóa theo ngành hàng và sản phẩm. Những hướng dẫn về mã hàng, xuất xứ, hồ sơ, yêu cầu nhập khẩu và đối tác phân phối sẽ thiết thực hơn các khuyến nghị chung về tận dụng cơ hội.
Sau 14 năm đàm phán, triển vọng ký kết FTA Việt Nam – EFTA mở thêm hướng phát triển cho hàng Việt. Nhưng thị phần chỉ được mở rộng khi doanh nghiệp giao được hàng đạt chuẩn, duy trì chất lượng và giữ được khách mua. Ưu đãi thuế tạo điều kiện thuận lợi; năng lực sản xuất và tổ chức thị trường mới quyết định cơ hội ấy trở thành doanh thu, lợi nhuận đến đâu.
Nguồn:FTA Việt Nam – EFTA: Giảm thuế mở đường, năng lực cung ứng quyết định thị phần
Có thể bạn quan tâm
Tin mới nhất
FTA Việt Nam – EFTA: Giảm thuế mở đường, năng lực cung ứng quyết định thị phần
Đọc nhiều