Cà phê Việt sắp vào vụ mới, dự báo "nóng" về giá
Nguồn cung Brazil gia tăng gây sức ép lên giá cà phê
Thị trường cà phê đang bước vào giai đoạn nhạy cảm khi nguồn cung từ các quốc gia sản xuất lớn có xu hướng cải thiện. Trong phiên giao dịch gần đây, cả Robusta và Arabica đều giảm, cho thấy thị trường đang phản ứng trước triển vọng nguồn hàng dồi dào hơn trong những tháng tới.
Trên sàn London, giá Robusta kỳ hạn tháng 11/2026 giảm 27 USD/tấn, tương đương 0,81%, xuống 3.290 USD/tấn. Hợp đồng tháng 1/2027 giảm 18 USD/tấn, còn 3.272 USD/tấn.
Tại New York, Arabica kỳ hạn tháng 12/2026 giảm 0,55 US cent/pound, xuống 275,35 US cent/pound, trong khi hợp đồng tháng 3/2027 giảm 0,45 US cent/pound, còn 267,7 US cent/pound.
Diễn biến trên cũng kéo giá cà phê tại Tây Nguyên giảm 200 - 300 đồng/kg trong sáng 26/9. Đắk Nông hiện ở mức khoảng 92.700 đồng/kg, Đắk Lắk và Gia Lai khoảng 92.500 đồng/kg, còn Lâm Đồng khoảng 92.000 đồng/kg.
Việc giá trong nước quay đầu sau phiên tăng 1.000 đồng/kg trước đó cho thấy lực phục hồi vẫn chưa đủ mạnh để hình thành xu hướng tăng ổn định. Thị trường đang chịu tác động đáng kể từ những thay đổi trong cán cân cung - cầu cà phê thế giới.
Yếu tố đáng chú ý nhất hiện nay là Brazil.
Theo báo cáo mới nhất của Cơ quan Cung ứng mùa vụ quốc gia Brazil (Conab), sản lượng cà phê của nước này trong năm 2026 được ước tính đạt 67,6 triệu bao loại 60 kg, tăng 19,6% so với năm 2025. Đây là mức cao nhất trong lịch sử các báo cáo của cơ quan này.
Khoảng 99% diện tích cà phê của Brazil đã được thu hoạch tại thời điểm báo cáo được công bố. Sản lượng tăng nhờ diện tích đưa vào khai thác tăng 5,1%, trong khi năng suất bình quân tăng 13,8%, từ 30,4 bao/ha lên 34,6 bao/ha.
Trong đó, Arabica là động lực chính thúc đẩy sản lượng. Conab ước tính Brazil thu hoạch 48,2 triệu bao Arabica trong năm 2026, tăng 34,8% so với năm trước.
Brazil đang bước vào năm có năng suất cao trong chu kỳ sản xuất Arabica. Điều kiện thời tiết thuận lợi tại nhiều vùng trồng cũng hỗ trợ quá trình hình thành và phát triển hạt, qua đó củng cố triển vọng nguồn cung.
Ở chiều ngược lại, sản lượng Conilon của Brazil được dự báo đạt 19,4 triệu bao, giảm 6,6% so với năm 2025. Tại Espírito Santo - vùng sản xuất Conilon quan trọng - sản lượng dự kiến giảm 14,3% do tình trạng ra hoa không ổn định sau giai đoạn nhiệt độ thấp.
Tuy nhiên, mức tăng mạnh của Arabica vẫn đủ bù đắp phần sụt giảm Conilon, đưa tổng sản lượng cà phê Brazil lên mức kỷ lục. Đây là yếu tố đang tạo sức ép đáng kể lên giá cà phê quốc tế, đặc biệt khi lượng hàng vụ mới tiếp tục được đưa ra thị trường.
Vụ mới Việt Nam trở thành biến số quan trọng
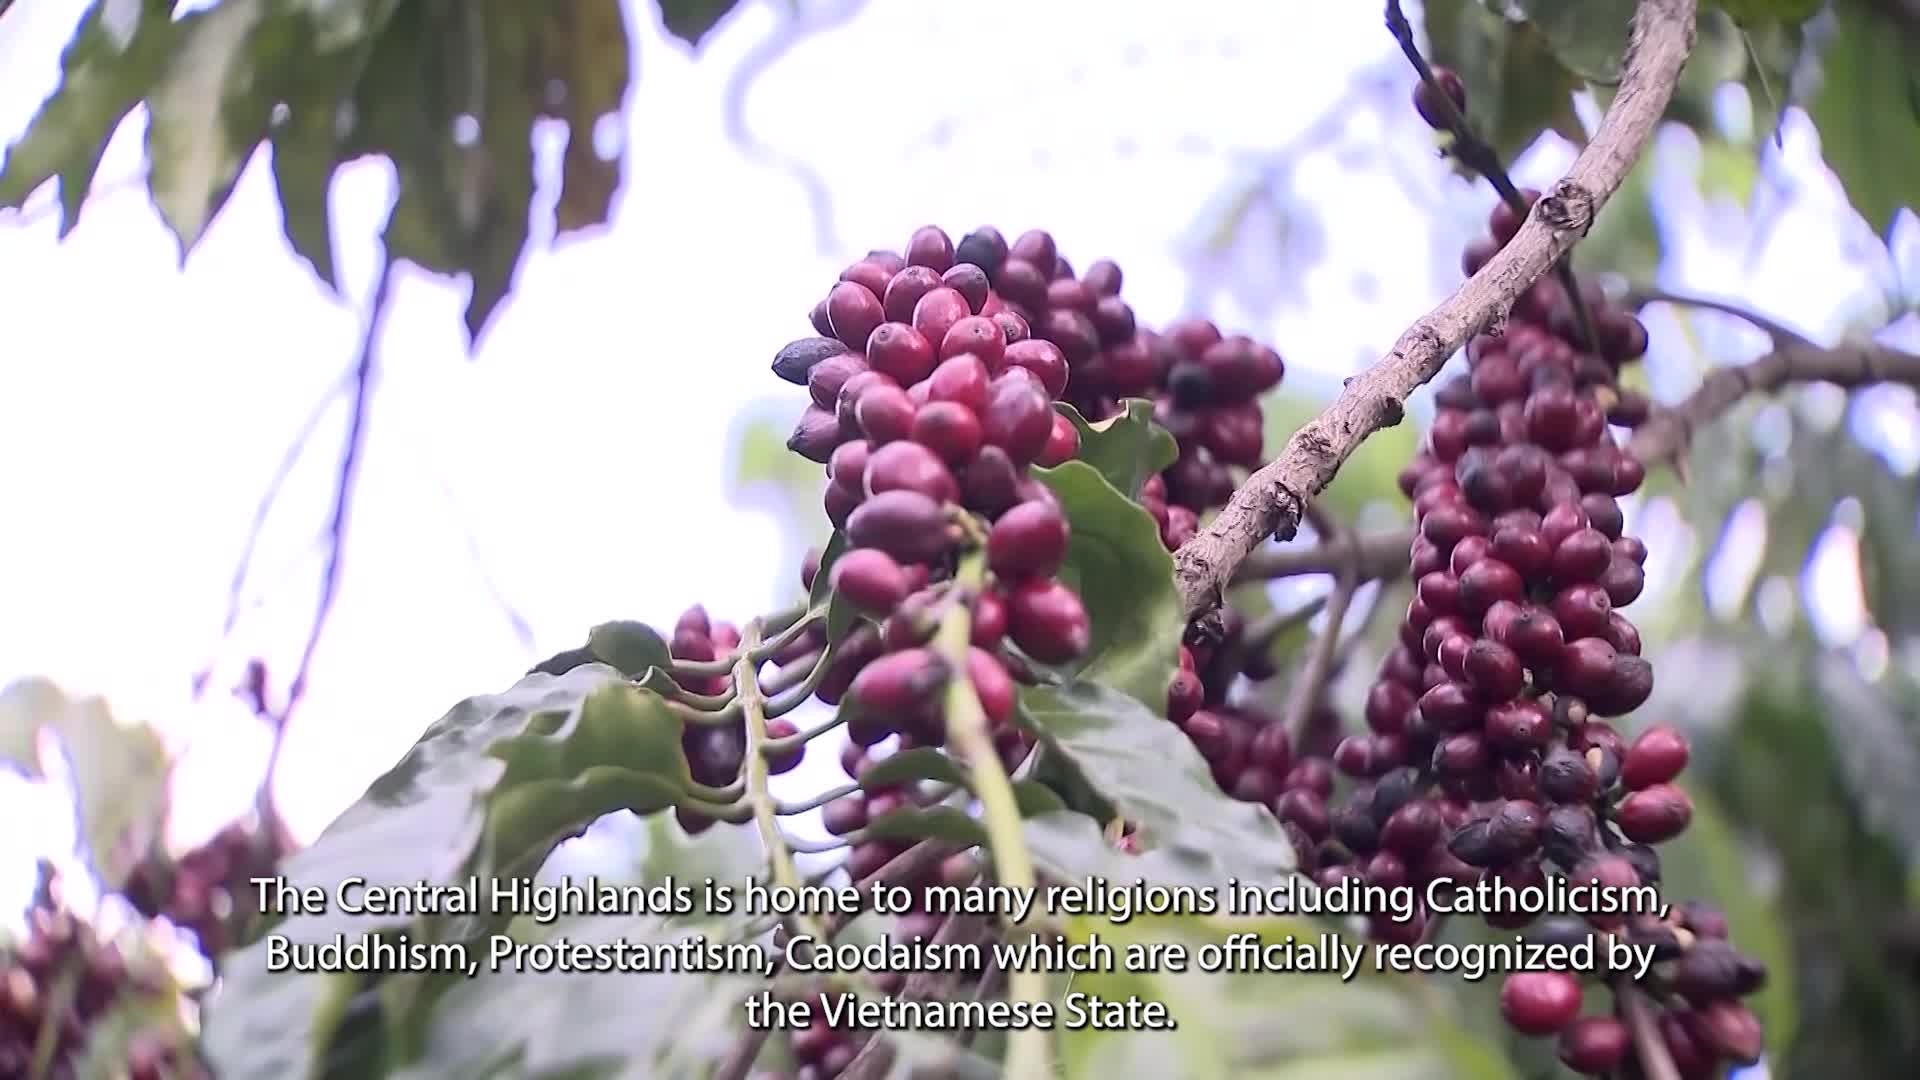
Nếu Brazil đang tạo sức ép từ phía Arabica, thị trường cũng đang hướng sự chú ý tới Việt Nam - quốc gia sản xuất Robusta chủ lực - khi vụ cà phê mới tại Tây Nguyên chuẩn bị bước vào giai đoạn thu hoạch.
Theo Conab, giá cà phê thế giới hiện chịu ảnh hưởng từ việc Brazil đưa lượng hàng lớn ra thị trường, trong khi vụ mới của Việt Nam sắp bắt đầu và sản lượng theo mùa của Colombia cũng có xu hướng tăng trong những tháng cuối năm.
Đối với Robusta, tiến độ thu hoạch tại Việt Nam đặc biệt quan trọng. Việt Nam là một trong những trung tâm sản xuất Robusta lớn nhất thế giới, vì vậy lượng cà phê thu hoạch và tốc độ đưa hàng ra thị trường trong những tháng tới có thể tác động đáng kể đến cán cân cung cầu.
Trong nước, giá cà phê hiện vẫn duy trì trên 92.000 đồng/kg, nhưng việc vụ mới đang đến gần khiến thị trường phải tính toán lại triển vọng nguồn cung. Nếu sản lượng và tốc độ bán hàng thuận lợi, lượng Robusta xuất hiện trên thị trường quốc tế sẽ tăng, qua đó tạo thêm áp lực lên giá.
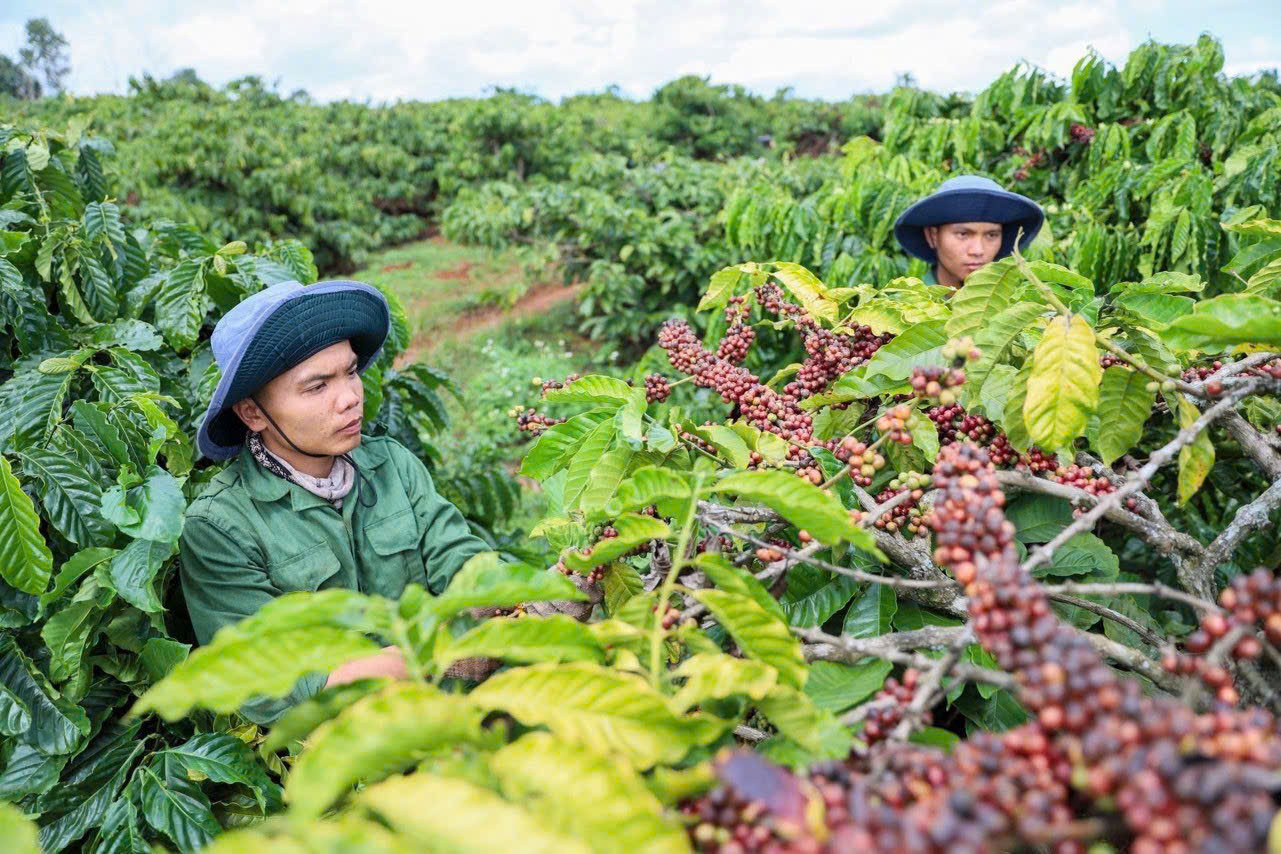
Giá cà phê trong nước hiện vẫn duy trì ở mốc trên 92.000 đồng/kg.
Sức ép nguồn cung cũng xuất hiện trong bối cảnh tồn kho cà phê trên sàn ICE được cải thiện so với giai đoạn trước. Khi lượng cà phê vật chất trong hệ thống tăng lên, kỳ vọng về tình trạng thiếu hụt nguồn cung có thể được điều chỉnh, khiến thị trường thận trọng hơn với khả năng giá tiếp tục tăng mạnh.
Tuy nhiên, triển vọng thị trường không hoàn toàn nghiêng về phía nguồn cung.
Theo dự báo được Conab dẫn lại, sản lượng cà phê thế giới niên vụ 2026/2027 được USDA ước tính đạt 189,7 triệu bao, tăng 6,1% so với niên vụ trước. Trong khi đó, tiêu thụ toàn cầu được dự báo đạt 179,7 triệu bao, tăng 3,6%.
Khoảng cách giữa sản lượng và tiêu thụ cho thấy nguồn cung toàn cầu đang được cải thiện, nhưng nhu cầu vẫn tiếp tục tăng. Đây là yếu tố có thể hạn chế mức độ điều chỉnh của giá nếu tiêu thụ thực tế duy trì tích cực.
Bên cạnh cung - cầu, thời tiết vẫn là biến số khó bỏ qua đối với thị trường cà phê. Những diễn biến liên quan đến El Niño trong niên vụ 2026/2027 có thể ảnh hưởng tới sản lượng tại một số quốc gia trồng cà phê. Nếu thời tiết bất lợi khiến sản lượng thực tế thấp hơn dự báo, cán cân cung cầu có thể nhanh chóng thay đổi và tạo lực hỗ trợ cho giá.
Vì vậy, thị trường cà phê trong những tháng tới nhiều khả năng tiếp tục giằng co giữa hai nhóm yếu tố. Một bên là nguồn cung được cải thiện từ Brazil, vụ mới của Việt Nam và sản lượng theo mùa tại Colombia; bên còn lại là nhu cầu tiêu thụ toàn cầu vẫn tăng cùng những rủi ro thời tiết chưa thể loại trừ.
Đối với Việt Nam, diễn biến giá sẽ phụ thuộc đáng kể vào tiến độ thu hoạch, sản lượng thực tế và tốc độ bán hàng của nông dân, doanh nghiệp trong vụ mới. Mức giá trên 92.000 đồng/kg hiện phản ánh sự cân bằng tương đối mong manh giữa kỳ vọng nguồn cung tăng và triển vọng nhu cầu vẫn duy trì.
Trong ngắn hạn, thị trường sẽ tiếp tục theo dõi sát lượng hàng Brazil đưa ra thị trường, tiến độ vụ mới tại Tây Nguyên và biến động trên hai sàn London, New York. Những yếu tố này sẽ quyết định liệu áp lực nguồn cung chỉ tạo ra các nhịp điều chỉnh ngắn hạn hay hình thành một mặt bằng giá mới trong giai đoạn cuối năm.
Nguồn:Cà phê Việt sắp vào vụ mới, dự báo "nóng" về giá
Có thể bạn quan tâm
Tin mới nhất
Cà phê Việt sắp vào vụ mới, dự báo "nóng" về giá
Đọc nhiều